Chat AI Apa yang Bisa Menguji Sensitivitas Laba, Margin, dan PER?
Demonstrasi chat mengubah asumsi menjadi rincian perubahan laba, tabel sensitivitas PER, dan kode yang dapat diperiksa—bukan klaim harga wajar.
Oleh Trade Inc Research

Ringkasan
Chat Trade Inc dapat mengubah asumsi laba yang jelas menjadi tabel sensitivitas dan menyediakan kode untuk diperiksa. Dalam pengujian melalui akun Pro pada 6 Oktober 2026, penurunan pendapatan hipotetis 10% yang disertai penurunan margin kotor dari 30% menjadi 27% membuat laba bersih model turun 57%. Perhitungannya berhasil kami reproduksi secara terpisah. Ini bukan proyeksi emiten atau bukti bahwa suatu saham murah.
Pertanyaan yang dijawab bukan sekadar berapa PER suatu saham, melainkan seberapa jauh ruang aman valuasinya menyusut jika laba melemah. Tujuannya berbeda dari mencari saham ber-PER rendah atau menentukan ukuran posisi trading.
Pengungkapan penerbit: panduan ini dibuat oleh Trade Inc, produk yang digunakan dalam demonstrasi. Gambar menampilkan sesi chat sebenarnya, bukan rancangan antarmuka. Angka contoh merupakan asumsi buatan, bukan laporan keuangan perusahaan.
Poin utama
- Tetapkan pendapatan, margin kotor, biaya tetap, bunga, perlakuan pajak, dan jumlah saham sebelum meminta tabel valuasi.
- Uji penurunan pendapatan dan margin secara terpisah, baru gabungkan. Dengan begitu, sumber perubahan laba terlihat.
- PER asumsi mengubah EPS menjadi harga implikasi; hasilnya tidak membuktikan kelipatan yang tepat atau harga order yang dapat dieksekusi.
- Chat menyediakan kode dan menyatakan belum menjalankannya. Kami mengecek aritmetika secara terpisah; demonstrasi ini bukan bukti eksekusi kode di dalam chat.
1. Masukkan asumsi, lalu tekan Kirim
Buka percakapan baru di Trade Inc. Kami memakai mode respons Cepat pada akun Pro yang sudah masuk. Ketik permintaan skenario satu tahun, kemudian tekan tombol panah ke atas Kirim di kanan bawah. Pengujian ini membuktikan akses pada akun tersebut, bukan menjamin hak akses setiap paket.
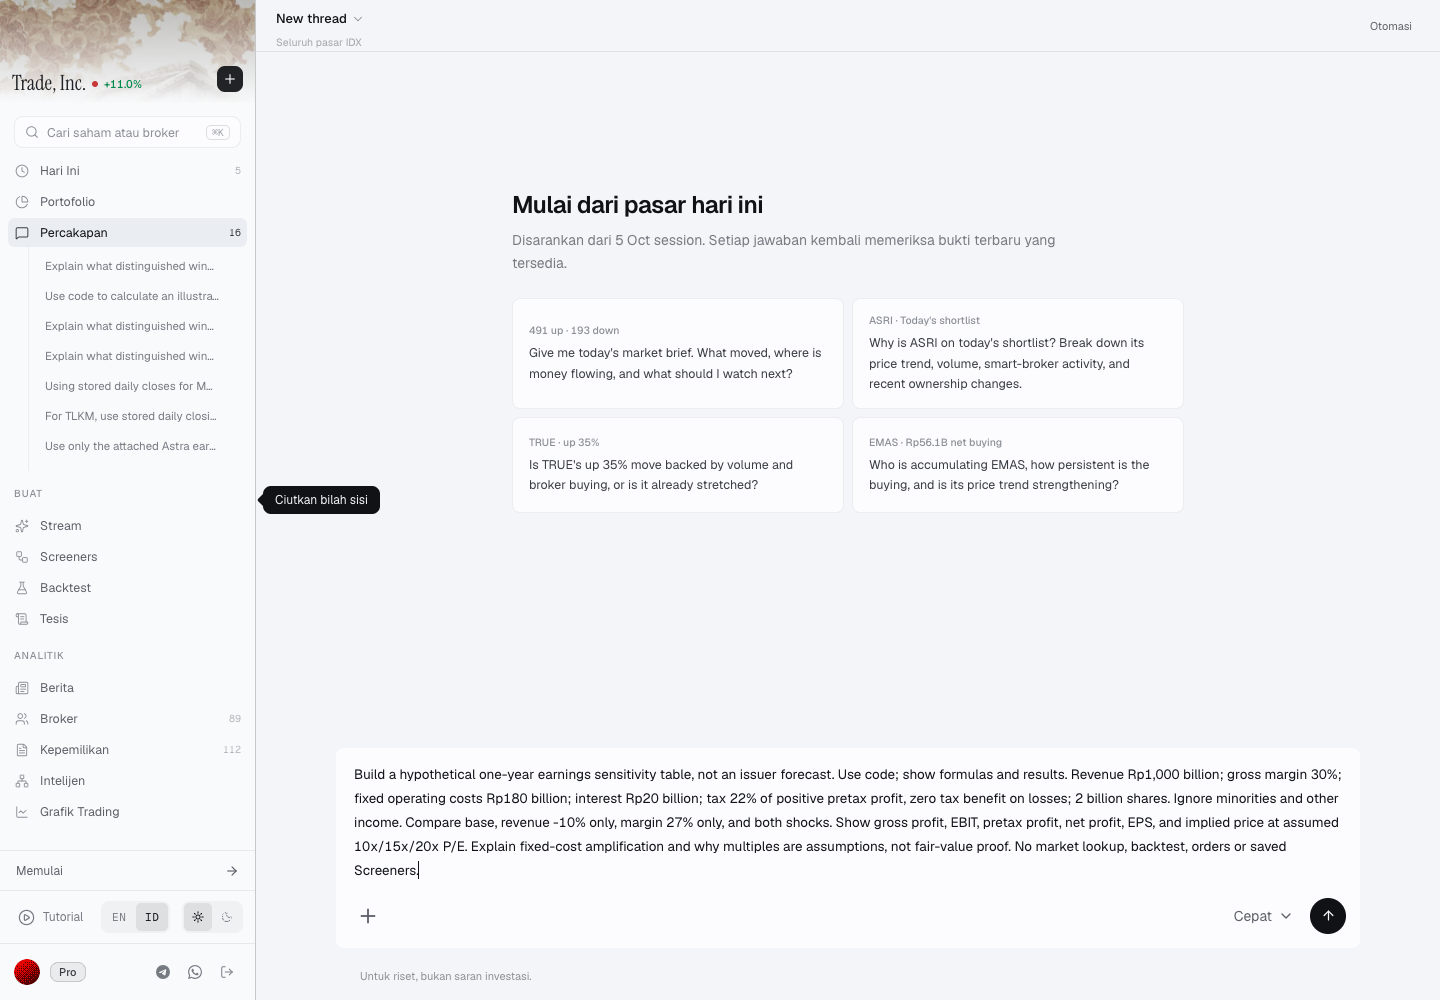
Langkah 1: permintaan sudah diketik, belum dikirim. Kartu saran pasar di atasnya tidak digunakan sebagai input perhitungan.
Input kami adalah pendapatan tahunan Rp1.000 miliar, margin kotor 30%, biaya operasional tetap Rp180 miliar, beban bunga Rp20 miliar, serta 2 miliar saham. Pajak diasumsikan 22% dari laba sebelum pajak yang positif, tanpa manfaat pajak ketika rugi. Angka pajak ini merupakan asumsi model, bukan pernyataan mengenai tarif pajak efektif emiten. Kepentingan nonpengendali dan pendapatan lain dikeluarkan dari model.
Kami meminta empat skenario: dasar, hanya pendapatan turun 10%, hanya margin turun menjadi 27%, serta keduanya sekaligus. Output yang diminta meliputi laba kotor, laba operasi sebelum bunga dan pajak (EBIT), laba sebelum pajak, laba bersih, laba per saham (EPS), dan harga implikasi pada PER 10×, 15×, serta 20×. Tidak diperlukan pencarian harga pasar, order, backtest, atau Screener baru.
Jika memakai emiten nyata, cocokkan dahulu input dengan laporan keuangannya. Jangan memasangkan pendapatan semester dengan biaya setahun, atau memakai laba konsolidasian ketika EPS membutuhkan laba yang dapat diatribusikan kepada pemegang saham biasa. Bank dan perusahaan keuangan lain mungkin memerlukan struktur model berbeda, bukan model margin kotor ini.
2. Periksa perubahan laba sebelum membaca kolom harga
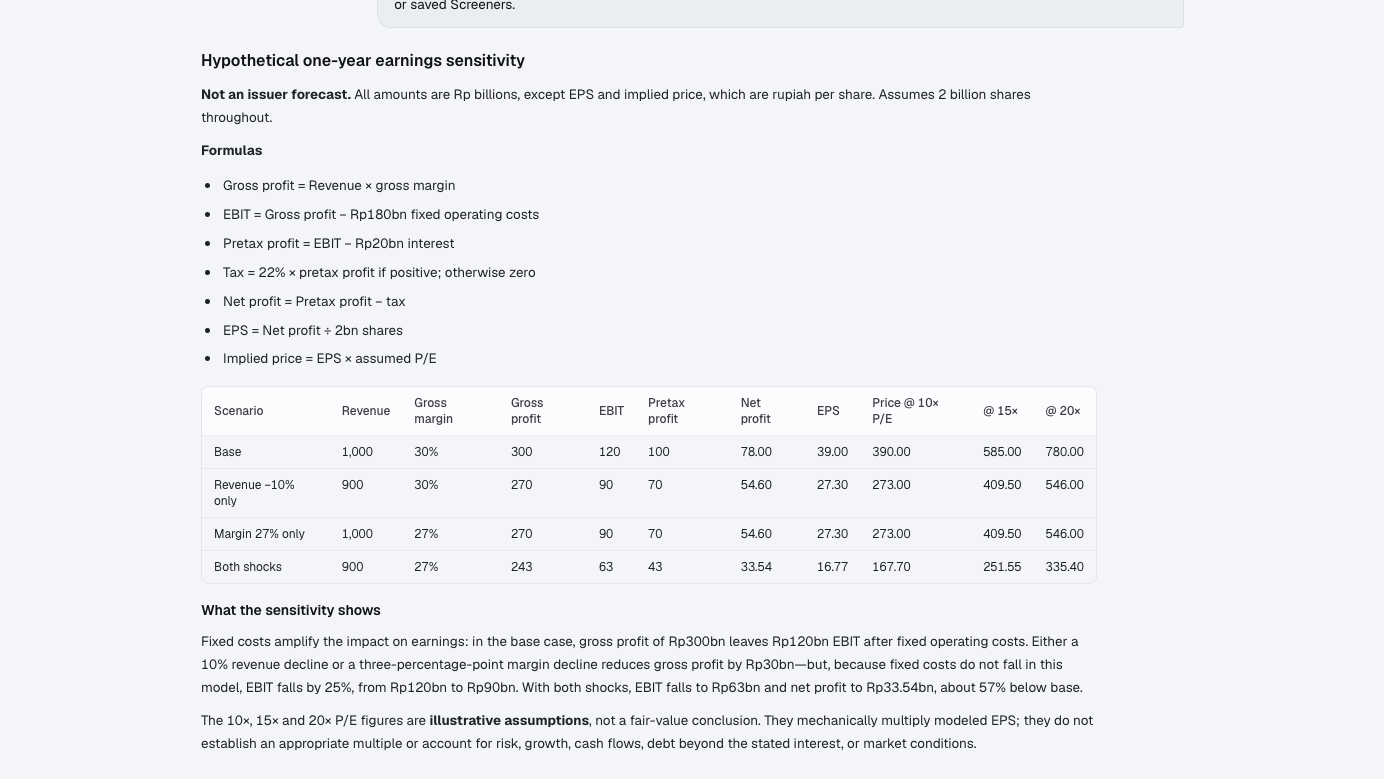
Langkah 2: jawaban sebenarnya memuat rumus, hasil skenario, dan batasannya. Semua angka laporan laba rugi di bawah dalam Rp miliar; EPS dalam rupiah per saham.
| Skenario satu tahun | Pendapatan | Laba kotor | EBIT | Laba sebelum pajak | Laba bersih | EPS (Rp) |
|---|---|---|---|---|---|---|
| Dasar: margin 30% | 1.000 | 300 | 120 | 100 | 78,00 | 39,00 |
| Pendapatan −10%; margin tetap | 900 | 270 | 90 | 70 | 54,60 | 27,30 |
| Margin 27%; pendapatan tetap | 1.000 | 270 | 90 | 70 | 54,60 | 27,30 |
| Kedua tekanan | 900 | 243 | 63 | 43 | 33,54 | 16,77 |
Skenario gabungan menghasilkan laba kotor Rp243 miliar: 900 × 27%. Setelah dikurangi biaya tetap Rp180 miliar dan bunga Rp20 miliar, laba sebelum pajaknya Rp43 miliar. Laba setelah pajak asumsi sebesar Rp33,54 miliar dibagi 2 miliar saham menghasilkan EPS Rp16,77.
Biaya tetap memperbesar dampak pelemahan usaha. Masing-masing tekanan tunggal mengurangi laba kotor Rp30 miliar, tetapi EBIT turun 25% dan laba bersih turun 30% karena biaya operasional serta bunga tidak ikut turun. Jika kedua tekanan terjadi bersamaan, laba bersih menyusut dari Rp78 miliar menjadi Rp33,54 miliar, atau 57%. Bukan 60% hasil penjumlahan dua penurunan laba tadi: pendapatan dan margin saling berinteraksi melalui perkalian.
Hasil tersebut bergantung pada asumsi biaya tetap. Bila manajemen dapat menghemat biaya, penurunan dalam model terlalu berat. Bila bunga naik atau margin melemah lebih dalam, model justru terlalu ringan. Tabel menunjukkan asumsi yang perlu diuji, bukan probabilitas setiap skenario.
3. PER adalah asumsi kedua, bukan vonis harga wajar
| EPS skenario | Harga pada PER 10× (Rp) | Pada 15× (Rp) | Pada 20× (Rp) |
|---|---|---|---|
| Dasar: Rp39,00 | 390,00 | 585,00 | 780,00 |
| Salah satu tekanan: Rp27,30 | 273,00 | 409,50 | 546,00 |
| Kedua tekanan: Rp16,77 | 167,70 | 251,55 | 335,40 |
Angka ini hanya hasil perkalian EPS dengan kelipatan pilihan, bukan target harga atau harga order yang sesuai fraksi bursa. Pada PER tetap 15×, hasilnya Rp585 dalam skenario dasar dan Rp251,55 dalam skenario gabungan. Menahan PER tetap membantu memisahkan dampak laba; itu bukan prediksi bahwa pasar akan mempertahankan kelipatan yang sama.
Dalam pembahasan determinan P/E di NYU, Aswath Damodaran menghubungkan kelipatan dengan pertumbuhan, risiko, dan kemampuan membagikan laba. Karena itu, prospek laba yang melemah tidak otomatis layak diberi PER yang sama. Contoh ini tidak menghitung kelipatan yang dapat dibenarkan, mendiskontokan arus kas masa depan, atau menilai ketahanan neraca.
4. Minta kode, lalu bedakan kode dengan bukti eksekusi
Pada pertanyaan lanjutan, kami meminta kode Python singkat dengan aritmetika desimal dan pemeriksaan bahwa EPS skenario gabungan sama dengan Rp16,77. Chat menyediakannya serta menyatakan kode itu belum dijalankan.
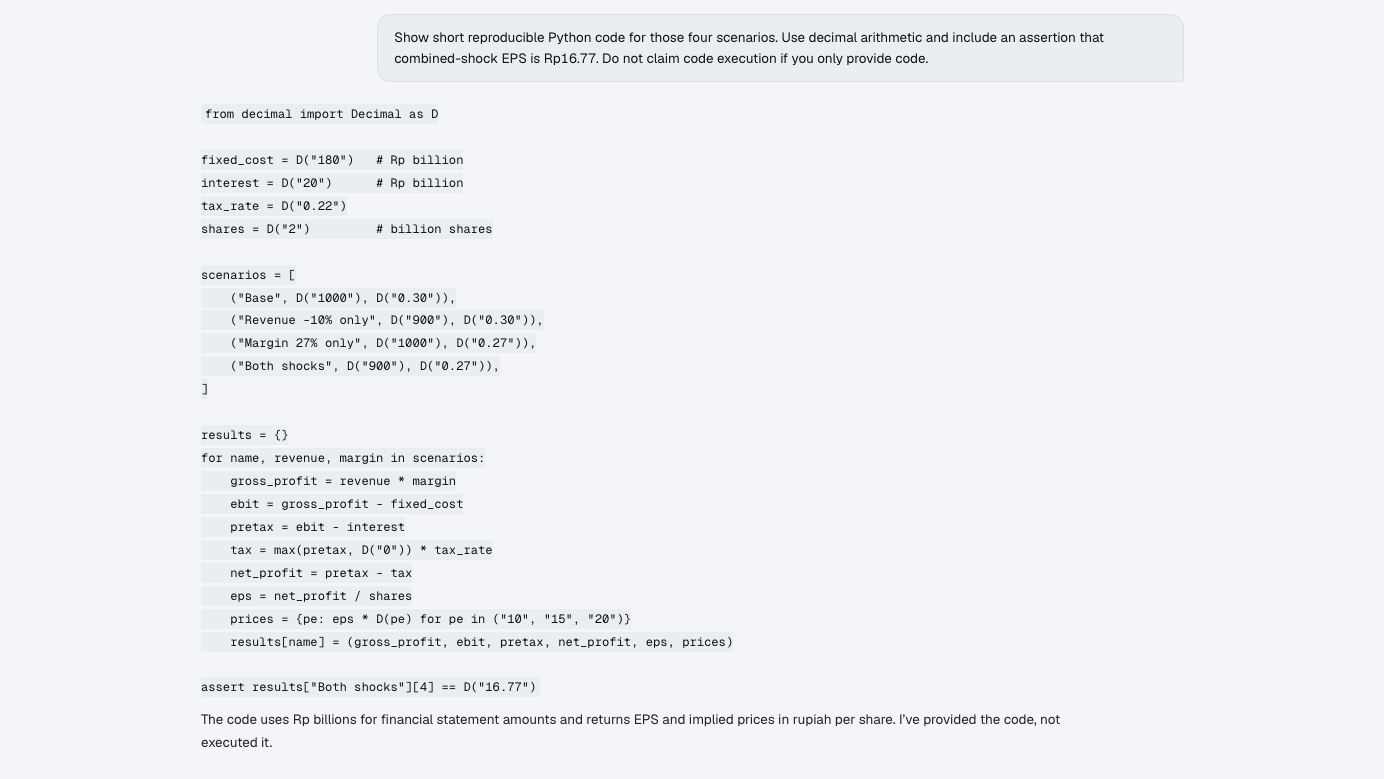
Langkah 3: pertanyaan lanjutan membuat logika perhitungan dapat diperiksa. Kode dalam jawaban bukan catatan eksekusi.
Kami mereproduksi keempat baris secara terpisah dengan aritmetika desimal, memeriksa tiga kolom PER, serta menguji aturan tanpa manfaat pajak pada skenario rugi. Pemeriksaan sederhananya: (900 × 0,27 − 180 − 20) × 0,78 ÷ 2 = 16,77. Simpan asumsi bersama tabel agar perubahan input berikutnya tidak diam-diam mengubah makna model.
Cocok untuk siapa, dan kapan spreadsheet sudah cukup?
Alur ini berguna bagi investor yang sudah memiliki dasar proyeksi laba yang dapat dipertanggungjawabkan, lalu ingin mengujinya lewat percakapan: ubah satu asumsi, minta penjelasan perubahan laba, dan periksa rumusnya. Halaman produk Trade Inc menjelaskan analisis kustom; bukti yang lebih spesifik dalam panduan ini adalah jawaban chat yang kami amati dan perhitungan contoh yang diperiksa terpisah.
Spreadsheet sudah cukup bila kebutuhan Anda hanya kalkulator empat skenario yang tetap. Model keuangan lengkap lebih tepat jika kesimpulan ditentukan oleh modal kerja, belanja modal, jatuh tempo utang, kepentingan nonpengendali, dilusi, atau perubahan perlakuan pajak. Tabel yang benar dan penjelasan yang meyakinkan tidak menggantikan verifikasi input.
Kesimpulan: cari kejelasan asumsi, bukan ketepatan semu
Manfaat utamanya adalah mengetahui asumsi mana yang membuat laba rentan. Sebelum menerapkan alur ini pada saham, verifikasi perilaku biaya, laba yang dapat diatribusikan, dan jumlah saham; setelah itu, tentukan dasar PER secara terpisah. Bukti mengenai fleksibilitas biaya dapat memperkuat atau melemahkan skenario penurunan laba 57%. Menambah angka di belakang koma tidak dapat melakukannya.
Untuk menyiapkan input, baca panduan analisis laporan keuangan dengan AI. Untuk batasan valuasi, lanjutkan ke mengapa PER rendah belum tentu berarti saham murah.
Artikel ini hanya untuk riset dan informasi. Ini bukan nasihat keuangan pribadi atau instruksi untuk bertransaksi.