Chat AI Apa yang Bisa Menguji Asumsi Terminal dalam Valuasi DCF?
Demonstrasi Chat Pro memisahkan nilai operasi dan ekuitas serta memeriksa sembilan skenario DCF. Dalam contoh hipotetis ini, 67,6% nilai operasi berasal dari arus kas terminal.
Oleh Trade Inc Research

Chat Trade Inc bisa membantu memeriksa hitungan discounted cash flow (DCF) sekaligus menunjukkan pengaruh perubahan asumsi. Dalam demonstrasi akun Pro pada 11 Oktober 2026, bisnis hipotetis menghasilkan nilai dasar Rp1.020,75 per saham. Hasilnya menjadi Rp818,98 hingga Rp1.354,68 dalam tabel sensitivitas yang kami tentukan. Angka tersebut bukan target harga.
Ini adalah analisis khusus melalui Chat, bukan modul DCF tersendiri atau valuasi otomatis emiten BEI. Panduan ini diterbitkan Trade Inc untuk membahas produknya sendiri.
Inti yang perlu diperhatikan
- Minta rincian arus kas, penyesuaian menuju nilai ekuitas, dan sensitivitas—bukan satu angka “nilai wajar” saja.
- Dalam contoh ini, 67,6% nilai operasi berasal dari arus kas setelah tahun kelima.
- Jawaban pertama Chat cocok dengan perhitungan independen kami. Pemeriksaan ini menguji hitungan tersebut, bukan kebenaran asumsi ekonomi atau akurasi AI secara umum.
Langkah 1: tentukan model sebelum menekan Kirim
Buka Chat Trade Inc, lalu mulai percakapan baru. Kami memasukkan asumsi berikut, memakai mode Cepat, kemudian menekan Kirim, tombol panah ke atas di kanan bawah.
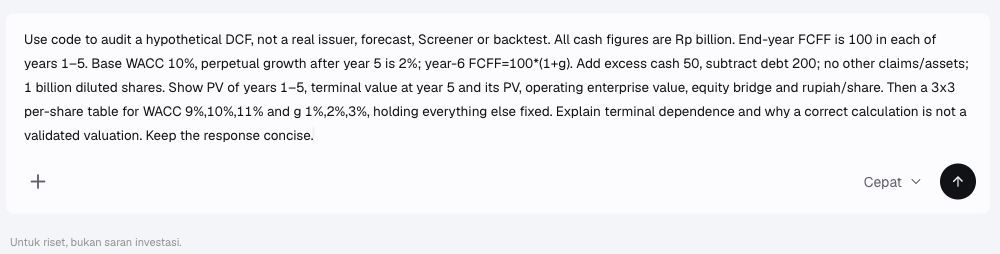
Layar sebelum pertanyaan dikirim. Tidak ada perusahaan nyata, portofolio, Screener, atau backtest yang digunakan.
Semua angka kas memakai Rp miliar, kecuali hasil akhir dalam rupiah per saham. Bisnis rekaan ini menghasilkan free cash flow to the firm (FCFF) sebesar 100 pada setiap akhir tahun pertama sampai kelima. FCFF adalah kas bagi penyedia modal setelah kebutuhan operasi dan reinvestasi, sebelum pembayaran pembiayaan utang.
Asumsi berikutnya: biaya modal rata-rata tertimbang (WACC) 10%, pertumbuhan abadi setelah tahun kelima 2%, kas berlebih 50, utang 200, serta satu miliar saham dilusian. Contoh sederhana ini tidak mempunyai aset atau klaim lain. Tingkat pertumbuhan dan diskonto tersebut bukan rekomendasi untuk saham Indonesia.
Minta Chat merinci nilai kini arus kas, nilai terminal, penyesuaian menuju ekuitas, serta tabel sembilan kombinasi: WACC 9%, 10%, dan 11% dengan pertumbuhan 1%, 2%, dan 3%. Arus kas lima tahun pertama serta penyesuaian neraca tetap sama.
Langkah 2: bedakan nilai operasi dan nilai pemegang saham
Diskonto mengubah arus kas masa depan menjadi nilai kini dalam model. Arus kas perusahaan dan arus kas ekuitas memakai tingkat diskonto yang berbeda; perbedaannya dibahas dalam kerangka valuasi Damodaran. Contoh ini konsisten memakai FCFF dan WACC.
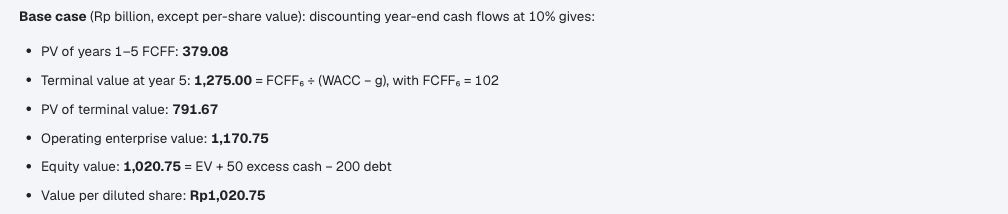
Jawaban pertama memisahkan nilai operasi dari nilai ekuitas, bukan langsung membagi nilai operasi dengan jumlah saham.
| Komponen skenario dasar | Rp miliar, kecuali dinyatakan lain |
|---|---|
| Nilai kini FCFF tahun 1–5 | 379,08 |
| FCFF tahun keenam: 100 × 1,02 | 102,00 |
| Nilai terminal akhir tahun kelima: 102 ÷ (0,10 − 0,02) | 1.275,00 |
| Nilai kini terminal: 1.275 ÷ 1,10⁵ | 791,67 |
| Nilai operasi perusahaan | 1.170,75 |
| Tambah kas berlebih; kurangi utang | +50,00; −200,00 |
| Nilai ekuitas | 1.020,75 |
| Nilai per saham dilusian, rupiah | 1.020,75 |
Baris pertama menjumlahkan 100 ÷ 1,10ᵗ untuk t = 1 sampai 5. Nilai ekuitas diperoleh dari nilai operasi + kas berlebih − utang. Rp1.020,75 miliar dibagi satu miliar saham menghasilkan Rp1.020,75 per saham. Perhitungan memakai angka sebelum pembulatan; tabel menampilkan hasil yang dibulatkan.
Pendekatan terminal dengan pertumbuhan stabil mewakili arus kas setelah periode proyeksi terperinci. Nilai pada akhir tahun kelima masih harus didiskontokan. Menambahkan 1.275 langsung ke 379,08 akan mencampur nilai dari waktu yang berbeda.
Langkah 3: baca sensitivitas asumsi
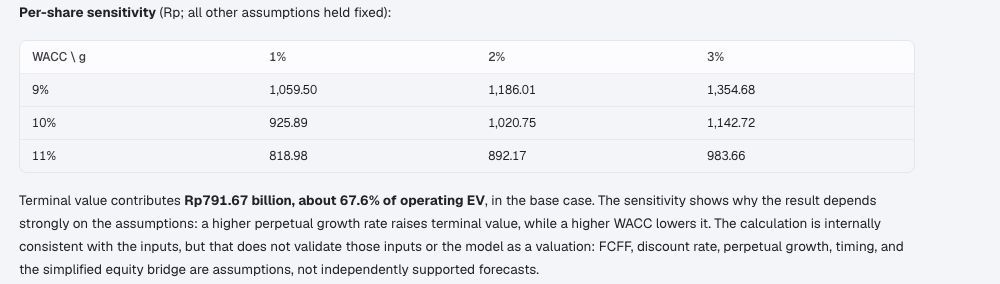
Saat asumsi pertumbuhan berubah, jawaban menghitung ulang FCFF tahun keenam sekaligus penyebut rumus terminal. Tangkapan layar menggunakan format angka bahasa Inggris.
| WACC | Pertumbuhan 1% | Pertumbuhan 2% | Pertumbuhan 3% |
|---|---|---|---|
| 9% | Rp1.059,50 | Rp1.186,01 | Rp1.354,68 |
| 10% | Rp925,89 | Rp1.020,75 | Rp1.142,72 |
| 11% | Rp818,98 | Rp892,17 | Rp983,66 |
Setiap sel menunjukkan rupiah per saham dilusian. Ini bukan rentang probabilitas atau interval keyakinan. Seluruh sembilan angka cocok dengan hitungan independen kami tanpa pertanyaan koreksi.
Porsi terminal dihitung dari 791,67 ÷ 1.170,75, sekitar 67,6%, menggunakan angka sebelum pembulatan. Besarnya porsi ini tidak otomatis membuat model salah. Angka tersebut menunjukkan bagian yang paling membutuhkan bukti: kemampuan bisnis menghasilkan kas setelah tahun kelima. Pertumbuhan yang lebih tinggi tidak menggantikan bukti kebutuhan reinvestasi dan imbal hasil investasi tersebut.
Untuk siapa alur ini berguna?
Halaman produk publik mencantumkan riset AI dan analisis khusus dalam Pro. Demonstrasi kami membuktikan alur Chat ini pada akun Pro, bukan fitur valuasi khusus atau akses pada semua paket.
Chat berguna jika Anda ingin membahas cara kerja model dan asumsi yang paling lemah secara interaktif. Spreadsheet sudah cukup bila model Anda terkontrol dan yang dibutuhkan hanya perhitungan. Demonstrasi ini tidak menunjukkan proyeksi emiten otomatis, input teraudit, atau penilaian kesesuaian investasi.
Sebelum memakai model untuk perusahaan nyata, periksa arus kas, reinvestasi, klaim pembiayaan, klasifikasi kas berlebih, dan jumlah saham dilusian. Mata uang serta asumsi nominal atau riil harus konsisten. Pertumbuhan berkelanjutan harus lebih rendah daripada tingkat diskonto dalam model ini. Konversi kas yang melemah atau tambahan klaim akan menekan valuasi. Bukti kas yang kuat dan neraca yang sudah direkonsiliasi membuat input lebih dapat dipertanggungjawabkan, bukan menjamin harga saham.
Lengkapi pemeriksaan dengan perbedaan EBITDA dan kas pemegang saham serta panduan sensitivitas margin dan PER. Hasil yang berguna adalah asumsi yang bisa diperiksa, bukan instruksi membeli atau menjual.
Artikel ini hanya untuk riset dan informasi. Ini bukan nasihat keuangan pribadi atau instruksi untuk bertransaksi.