AI Apa yang Bisa Membandingkan Tebus, Jual, atau Lewatkan Rights Issue?
Demonstrasi Chat memisahkan dana tebus, kekayaan teoretis, dan dilusi kepemilikan melalui tiga pilihan dalam satu rights issue hipotetis.
Oleh Trade Inc Research

Trade Inc Chat dapat membandingkan kebutuhan dana dan dampak kepemilikan ketika investor menebus, menjual, atau membiarkan hak dalam rights issue berakhir. Dalam demonstrasi produk ini, Chat memisahkan setoran Rp1,4 juta dari nilai kekayaan teoretis investor—serta menunjukkan bahwa menjual hak tidak mempertahankan persentase kepemilikan.
Contoh ini sepenuhnya hipotetis, bukan rekomendasi atas penawaran saham BEI tertentu. Artikel diterbitkan oleh Trade Inc untuk menjelaskan produknya sendiri. Pengujian dilakukan melalui sesi Pro pada 8 Oktober 2026; akses pada semua paket tidak diverifikasi.
Poin utama
- Harga tebus yang lebih rendah bukan laba gratis: nilai saham lama juga berubah dalam model.
- Menebus dan menjual hak dapat menghasilkan kekayaan teoretis yang sama, tetapi hanya penebusan yang mempertahankan persentase kepemilikan dalam contoh ini.
- Hak bernilai yang dibiarkan berakhir kehilangan nilai modelnya. Hasil nyata bergantung pada ketentuan penawaran, tenggat, dan harga yang benar-benar bisa ditransaksikan.
Masukkan ketentuan lengkap ke Chat
Buka Trade Inc Chat, mulai percakapan baru, lalu cantumkan harga saham lama, rasio saham baru, harga tebus, dan jumlah saham yang dimiliki. Perjelas apakah satu hak digunakan untuk membeli satu saham baru agar satuan “nilai per hak” tidak tertukar.
Kami memakai harga saham lama Rp1.200, rasio dua saham baru untuk setiap lima saham lama, harga tebus Rp700, dan kepemilikan 5.000 saham. Perbandingan mencakup tiga pilihan dengan mengabaikan biaya, pajak, serta perubahan pasar. Tekan Kirim, yaitu tombol panah pada kolom percakapan.
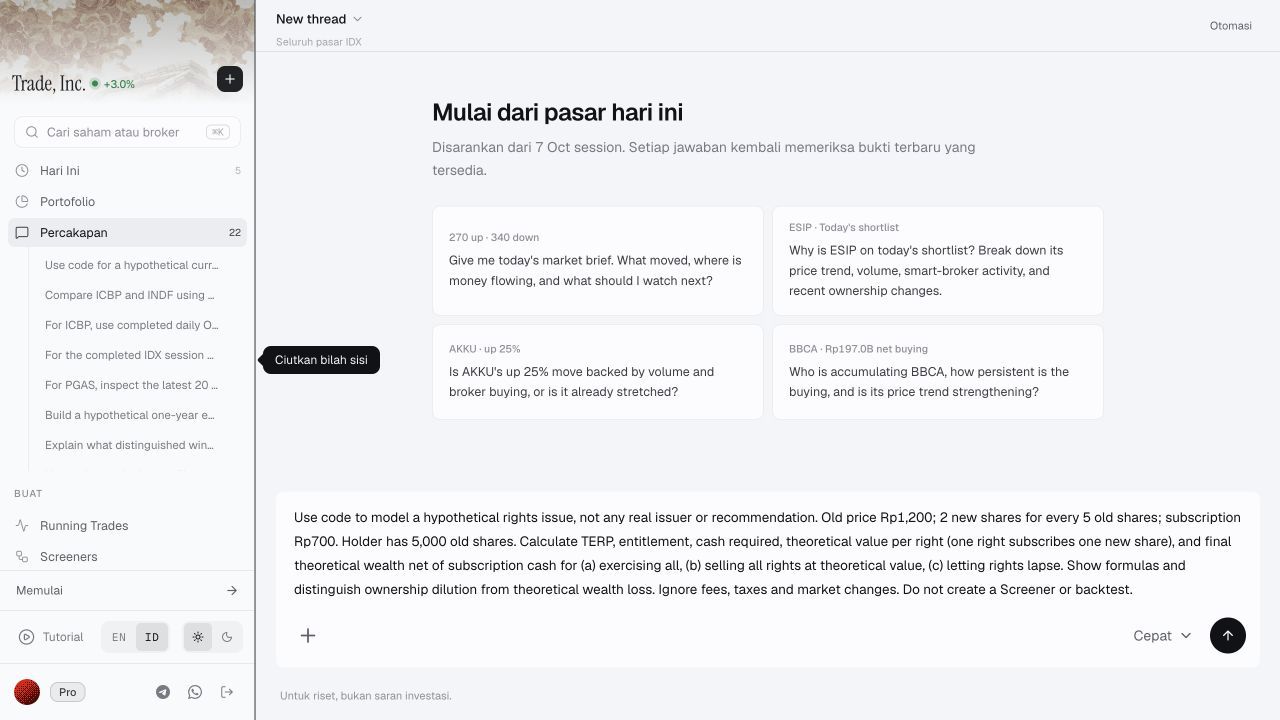
Langkah 1: layar input asli sebelum dikirim. Tidak ada emiten atau penawaran aktual yang dimodelkan; saran lain di layar awal bukan bagian dari input.
Jawaban awal memuat perhitungan. Kami kemudian meminta tabel ringkas tanpa format rumus khusus dan pembulatan hanya pada hasil akhir. Permintaan lanjutan ini memperjelas penyajian, bukan mengubah asumsi.
Pisahkan setoran dana dari nilai kekayaan
Harga teoretis setelah hak dilepas, atau TERP, membagi nilai saham lama ditambah dana penebusan dengan jumlah saham setelah penerbitan:
TERP = (5 × Rp1.200 + 2 × Rp700) ÷ 7 = Rp1.057,14 per saham.
Hak membeli saham baru adalah 5.000 × 2/5 = 2.000 saham. Dana penebusan mencapai 2.000 × Rp700 = Rp1.400.000. Karena satu hak membeli satu saham baru, nilai teoretis per hak adalah TERP dikurangi Rp700, yaitu Rp357,14.
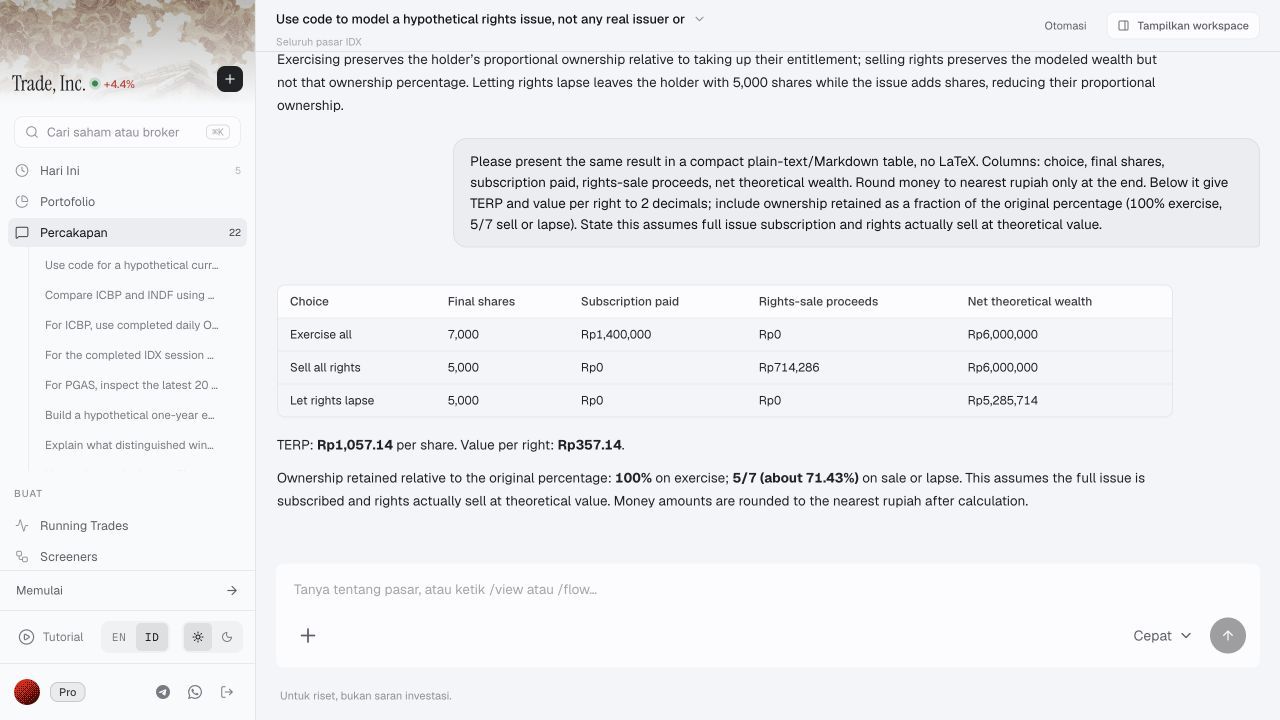
Langkah 2: hasil percakapan lanjutan yang sebenarnya. Angka tabel dan penjelasan kepemilikan diperiksa ulang memakai pecahan tanpa pembulatan antara.
| Pilihan | Saham akhir | Tambahan dana tebus | Hasil penjualan hak | Kekayaan teoretis bersih |
|---|---|---|---|---|
| Tebus seluruh hak | 7.000 | Rp1.400.000 | Rp0 | Rp6.000.000 |
| Jual seluruh hak | 5.000 | Rp0 | Rp714.286 | Rp6.000.000 |
| Biarkan hak berakhir | 5.000 | Rp0 | Rp0 | Rp5.285.714 |
Kekayaan teoretis bersih berarti nilai saham akhir pada TERP sebelum pembulatan, ditambah hasil penjualan hak, lalu dikurangi tambahan dana tebus. Basis pembandingnya adalah nilai awal 5.000 × Rp1.200 = Rp6 juta. Ini bukan total kekayaan rekening yang memasukkan saldo kas awal yang tidak disebutkan.
Jika seluruh hak ditebus, nilai saham menjadi Rp7,4 juta, tetapi investor menyetor Rp1,4 juta. Setelah tambahan dana dikeluarkan dari perbandingan, nilainya tetap Rp6 juta—bukan laba Rp1,4 juta. Penjualan hak menghasilkan sekitar Rp714.286 untuk mengimbangi penurunan nilai teoretis saham lama. Jika hak berakhir begitu saja, jumlah itu menjadi selisih terhadap nilai awal.
Dilusi kepemilikan memakai pembanding berbeda
Dengan asumsi seluruh penerbitan terserap, total saham perusahaan bertambah 40%. Investor yang menebus hak juga menambah sahamnya 40%, sehingga persentase kepemilikannya tetap. Investor yang menjual atau membiarkan hak berakhir tetap memegang 5.000 saham: persentase kepemilikannya menjadi 5/7 atau 71,43% dari persentase semula.
Artinya, terjadi penurunan relatif 28,57%, bukan penurunan 28,57 poin persentase. Kepemilikan hipotetis 1% menjadi sekitar 0,7143%. Karena itu, kekayaan teoretis dapat tetap sama setelah hak dijual, meski persentase kepemilikan turun.
Batas verifikasi demonstrasi ini
Kami menghitung ulang jumlah hak, dana tebus, TERP, serta ketiga hasil kekayaan. Screenshot membuktikan jawaban yang ditampilkan, bukan membuktikan proses eksekusi kode tertentu di belakangnya. Tidak ada Screener atau backtest baru yang dibuat.
Model mengasumsikan seluruh penerbitan terserap, hak dapat dipindahtangankan dan terjual pada nilai teoretis, saham lama dan baru memiliki hak setara, serta tidak ada biaya, pajak, perubahan harga, atau kompensasi atas hak yang berakhir. Pembulatan jatah saham aktual tidak dimodelkan. TERP bukan prediksi atau jaminan harga pasar; hak belum tentu bisa dijual pada angka tersebut.
Panduan penyesuaian harga HKEX menjadi contoh sumber primer mengenai penyesuaian harga acuan terkait rights issue. Panduan itu berlaku dalam konteks Hong Kong, bukan aturan pelaksanaan BEI. Untuk penawaran Indonesia, periksa prospektus, satuan hak, tenggat perdagangan dan penebusan, serta prosedur broker sebelum mengganti input hipotetis ini.
Cocok untuk menguji skenario, bukan memberi instruksi transaksi
Chat berguna jika Anda ingin membandingkan kebutuhan kas dengan dampak kepemilikan sambil mengajukan pertanyaan lanjutan. Spreadsheet atau kalkulator cukup untuk satu perhitungan tetap. Demonstrasi ini tidak membuktikan bahwa Chat dapat menebus atau menjual hak.
Periksa ulang setidaknya satu baris dan cocokkan input dengan ketentuan penawaran. Harga jual hak, tingkat penyerapan, atau hak atas saham yang berbeda dapat mengubah kesimpulan. Contoh lain tentang perhitungan berbasis asumsi tersedia dalam panduan return saham AS dalam rupiah.
Artikel ini hanya untuk riset dan informasi. Ini bukan nasihat keuangan pribadi atau instruksi untuk bertransaksi.