Chat AI Apa yang Bisa Menghitung Dana Tertahan di Piutang dan Persediaan?
Ikuti demo Chat Pro yang mengubah hari operasi menjadi tambahan kebutuhan dana hipotetis Rp270 miliar, lalu menguji mengapa penagihan lebih cepat hanya memulihkan sebagian.
Oleh Trade Inc Research

Jawaban singkat
Chat Trade Inc dapat menerjemahkan asumsi penagihan, persediaan, dan pembayaran pemasok menjadi rincian kebutuhan pendanaan modal kerja. Dalam demo akun Pro, skenario tekanan hipotetis menambah dana yang tertahan sebesar Rp270 miliar, meskipun penjualan dan beban pokok penjualan tahunan tidak berubah.
Memulihkan kecepatan penagihan saja mengurangi kebutuhan dana Rp150 miliar dalam model, tetapi masih menyisakan tambahan Rp120 miliar dibanding kondisi awal. Inilah manfaat pemisahan komponennya: penagihan lebih cepat belum menyelesaikan perubahan persediaan dan kredit pemasok.
Trade Inc Research menerbitkan panduan ini tentang produknya sendiri. Diperiksa pada 12 Oktober 2026. Seluruh angka dan asumsi operasi bersifat hipotetis, bukan proyeksi emiten, penerimaan kas nyata, atau rekomendasi investasi.
Poin penting
- Ubah hari menjadi rupiah dengan dasar penjualan, biaya, atau pembelian yang tepat.
- Pisahkan piutang, persediaan, dan utang usaha; jangan hanya membaca satu angka siklus.
- Penurunan utang kepada pemasok justru menambah kebutuhan pendanaan dalam model ini.
- Penurunan saldo dalam simulasi tidak otomatis menjadi kas masuk hari ini.
Langkah 1: tentukan siklus operasi dan satuannya
Kami membuka Percakapan, memasukkan skenario, mempertahankan mode Cepat, lalu mengirim dengan Return. Kotak pesan yang sama menyediakan tombol Kirim berbentuk panah ke atas. Permintaan mencakup saldo awal dan tekanan, kontribusi tiap komponen, serta pemulihan yang hanya mengubah penagihan.
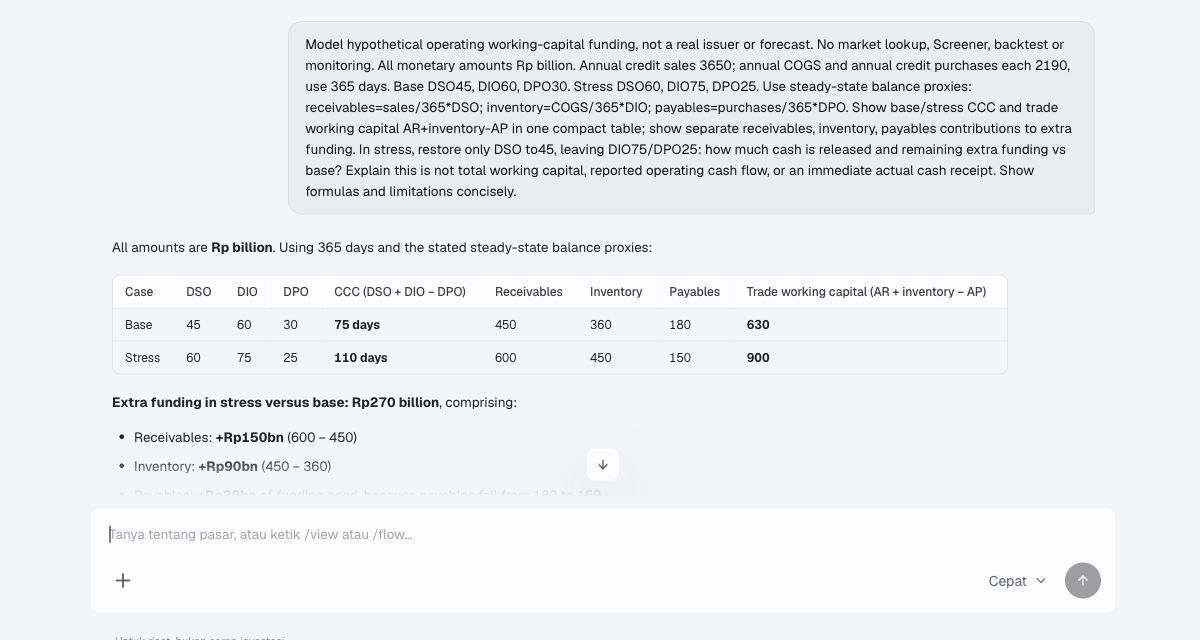
Masukan asli yang sudah dikirim, bukan gambar tiruan. Antarmuka berbahasa Indonesia dan jawaban berbahasa Inggris; kotak pesan kosong merupakan keadaan setelah pengiriman.
Masukan tahunan kami adalah penjualan kredit Rp3.650 miliar, beban pokok penjualan Rp2.190 miliar, dan secara terpisah pembelian kredit Rp2.190 miliar, dengan 365 hari. Pembelian sama dengan beban pokok hanya karena sengaja diasumsikan demikian dalam contoh ini.
Ukuran harinya mencakup waktu penagihan (DSO, days sales outstanding), waktu penyimpanan persediaan (DIO, days inventory outstanding), dan waktu pembayaran pemasok (DPO, days payable outstanding). Siklus konversi kas atau CCC adalah DSO + DIO − DPO. Panduan modal kerja ACCA menjelaskan siklus beserta komponennya.
Asumsi awal adalah 45, 60, dan 30 hari. Dalam tekanan, angkanya menjadi 60, 75, dan 25 hari. Tidak ada permintaan pencarian pasar, Screener, backtest, atau pemantauan.
Langkah 2: baca rincian dananya, bukan hanya siklus yang memanjang
Model memakai perkiraan saldo kondisi stabil: piutang sama dengan penjualan kredit harian dikali DSO; persediaan sama dengan beban pokok harian dikali DIO; utang usaha sama dengan pembelian kredit harian dikali DPO. Ini perkiraan skenario, bukan saldo neraca yang dilaporkan.
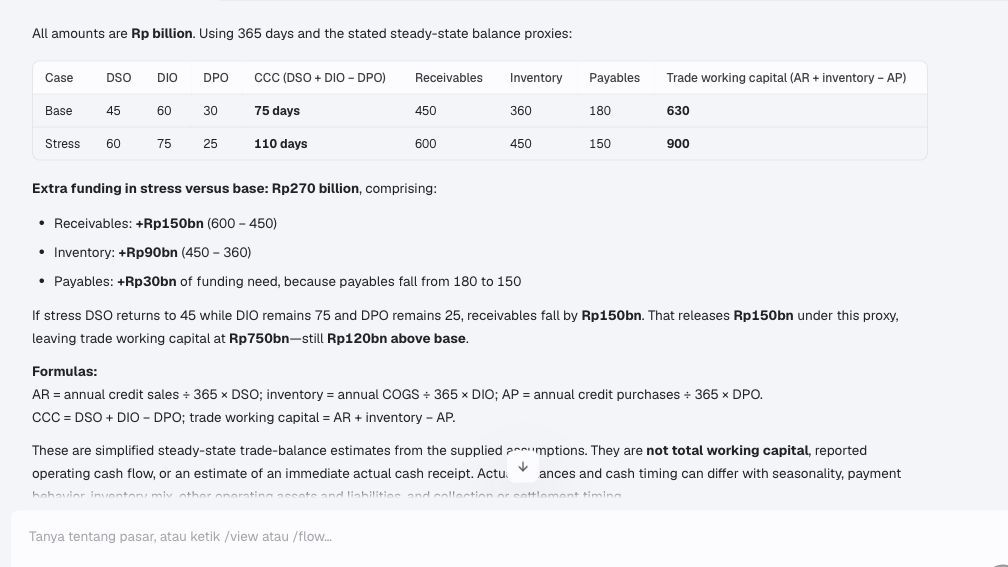
Jawaban mempertahankan arah pengaruh utang usaha: pembayaran lebih cepat mengurangi pendanaan yang diberikan pemasok.
| Ukuran | Awal | Tekanan |
|---|---|---|
| DSO / DIO / DPO, hari | 45 / 60 / 30 | 60 / 75 / 25 |
| Siklus konversi kas, hari | 75 | 110 |
| Piutang, Rp miliar | 450 | 600 |
| Persediaan, Rp miliar | 360 | 450 |
| Utang usaha, Rp miliar | 180 | 150 |
| Modal kerja perdagangan, Rp miliar | 630 | 900 |
Seluruh angka kami hitung ulang secara independen. Penjualan kredit harian adalah 10, sedangkan biaya dan pembelian harian masing-masing 6. Modal kerja perdagangan di sini berarti piutang + persediaan − utang usaha, bukan seluruh aset lancar dikurangi seluruh liabilitas lancar.
Tambahan 270 berasal dari tiga hal: piutang naik 150, persediaan naik 90, dan utang usaha turun 30. Penurunan terakhir menambah—bukan mengurangi—kebutuhan dana sebesar 30.
Jangan mengalikan pertambahan siklus 35 hari dengan penjualan harian lalu menyebut hasilnya kebutuhan pendanaan. Cara itu menghasilkan 350, yang keliru untuk masukan ini karena persediaan dan utang usaha memakai dasar harian berbeda.
Langkah 3: uji satu perbaikan tanpa mengembalikan semua asumsi
Permintaan juga mengembalikan hanya DSO ke 45 hari, sementara DIO tetap 75 dan DPO tetap 25. Piutang kembali menjadi 450, tetapi persediaan tetap 450 dan utang usaha 150. Modal kerja perdagangan menjadi 750.
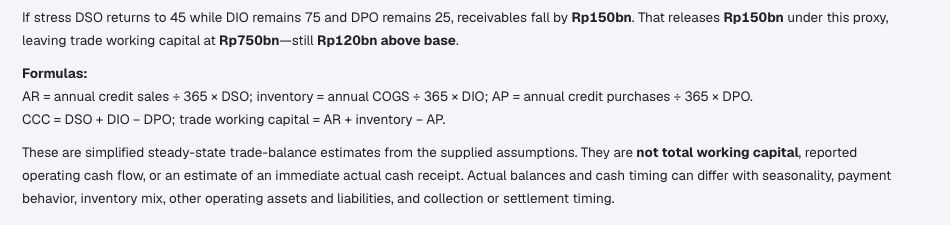
Sisa selisih adalah 750 − 630 = 120. Perbaikan penagihan saja belum membalikkan dua perubahan lainnya.
Ini perbandingan pendanaan kondisi stabil, bukan penerimaan langsung sebesar 150, proyeksi arus kas operasi, atau bukti pelanggan mampu membayar lebih cepat. Pemulihan nyata bergantung pada tagihan, tanggal pelunasan, dan keadaan operasi.
Sebelum memakai angka emiten nyata
Untuk emiten BEI, periksa periode akuntansi, informasi penjualan kredit, dasar pembelian, kualitas piutang, dan komposisi persediaan. Bila pembelian kredit tidak tersedia sehingga beban pokok dipakai sebagai pendekatan, ungkapkan penggantian itu. Saldo akhir tahun yang musiman belum tentu mewakili kebutuhan dana rata-rata.
Model mengabaikan pajak, kas, pinjaman, saldo operasi lain, pertumbuhan, penurunan nilai, dan kurs. Ini bukan proyeksi arus kas lengkap. Penurunan DSO lebih meyakinkan bila didukung penagihan nyata; perubahan rasio akibat bauran penjualan atau perlakuan akuntansi membutuhkan penjelasan berbeda.
Kecocokan produk dan kegunaan praktis
Demo ini memakai percakapan analisis khusus dalam akun Pro, bukan dashboard khusus modal kerja. Halaman produk Trade Inc mencantumkan analisis khusus dalam Pro. Kami tidak memverifikasi kesamaan akses atau perilaku seluruh akun.
Chat cocok jika Anda ingin rincian perhitungan yang transparan sekaligus penjelasan asumsi penggeraknya. Spreadsheet cukup, dan sering lebih mudah dikendalikan, untuk model treasury rutin. Keduanya tidak menggantikan laporan keuangan asli atau proyeksi kas bertanggal. Satu pengujian ini bukan dasar peringkat produk pesaing maupun klaim akurasi umum.
Pertanyaan praktisnya bukan hanya apakah siklus memanjang, melainkan saldo mana yang menyerap dana, memakai dasar apa, dan apa yang benar-benar bisa melepaskannya? Baca mengapa perusahaan laba bisa mencatat arus kas operasi negatif serta batas informasi kas neto untuk konteks lebih luas.
Artikel ini hanya untuk riset dan informasi. Ini bukan nasihat keuangan pribadi atau instruksi untuk bertransaksi.