Alat Saham Apa yang Memisahkan Laba Grup dari Laba Pemilik Induk?
Telusuri atribusi laba ICBP dan cocokkan laba semester I Rp4,537 triliun dengan bagian entitas induk melalui laporan asli BEI.
Oleh Trade Inc Research

Halaman Fundamental Trade Inc dapat membantu memisahkan laba total grup emiten BEI dari laba yang menjadi bagian pemilik entitas induk. Bagian yang perlu dibuka adalah Net Income Attributable To, bukan hanya kartu ringkasan laba. Contohnya, laporan ICBP semester I 2026 mencatat laba total Rp4,537 triliun, tetapi laba yang diatribusikan kepada entitas induk sebesar Rp3,703 triliun.
Perbedaan ini penting saat menilai laba yang menjadi bagian pemegang saham induk. Angka tersebut bukan jumlah kas yang pasti dibagikan sebagai dividen dan bukan penentu apakah harga sahamnya menarik.
Pengungkapan penerbit: panduan ini diterbitkan oleh Trade Inc. Kami memeriksa produk secara langsung melalui akun Pro yang sudah masuk pada 11 Oktober 2026. Pengamatan akses ini tidak berarti fiturnya eksklusif untuk Pro atau tersedia di semua paket.
Poin utama
- Baca baris laba total sekaligus rincian atribusinya. Keduanya menjawab pertanyaan yang berbeda.
- Laba ICBP Januari–Juni 2026 mencakup Rp834,882 miliar yang diatribusikan kepada kepentingan nonpengendali, menurut laporan belum diaudit.
- Tampilan ini menggunakan kuartal yang berdiri sendiri. Jumlahkan Q1 dan Q2 untuk membandingkannya dengan laporan enam bulan; jangan bandingkan Q2 saja dengan semester I.
- Angka bulat di layar memudahkan penelusuran. Rekonsiliasi yang presisi tetap menggunakan laporan asli.
Buka emiten, lalu pilih Fundamental
Masuk ke halaman ICBP, kemudian pilih Fundamental. Halaman menampilkan Indofood CBP Sukses Makmur Tbk. beserta ringkasan keuangan sebelum tabel laporan terperinci. Tangkapan layar menggunakan antarmuka Indonesia; label baris keuangannya masih berbahasa Inggris.
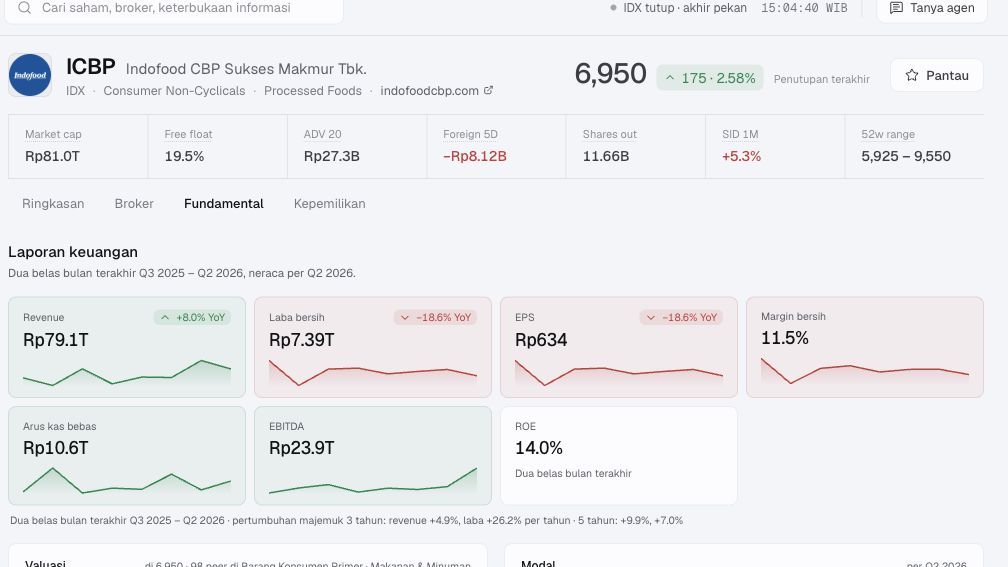
Langkah 1: pilih Fundamental. Ringkasan pada gambar mencakup dua belas bulan terakhir, Q3 2025–Q2 2026, bukan ringkasan semester I.
Jangan mengganti angka laporan periode tertentu dengan kartu laba dua belas bulan terakhir. Tentukan dulu apakah yang dibutuhkan adalah satu kuartal, akumulasi sejak awal tahun, atau satu tahun penuh.
Pastikan periode dan satuannya
Gulir ke Laporan yang disampaikan. Dalam contoh ini, gunakan pilihan Kuartalan, 2Y, dan Rp miliar. Artinya, tabel menampilkan angka kuartalan, riwayat dua tahun, dan satuan miliar rupiah. Dua kolom terakhir adalah Q1 2026 dan Q2 2026.
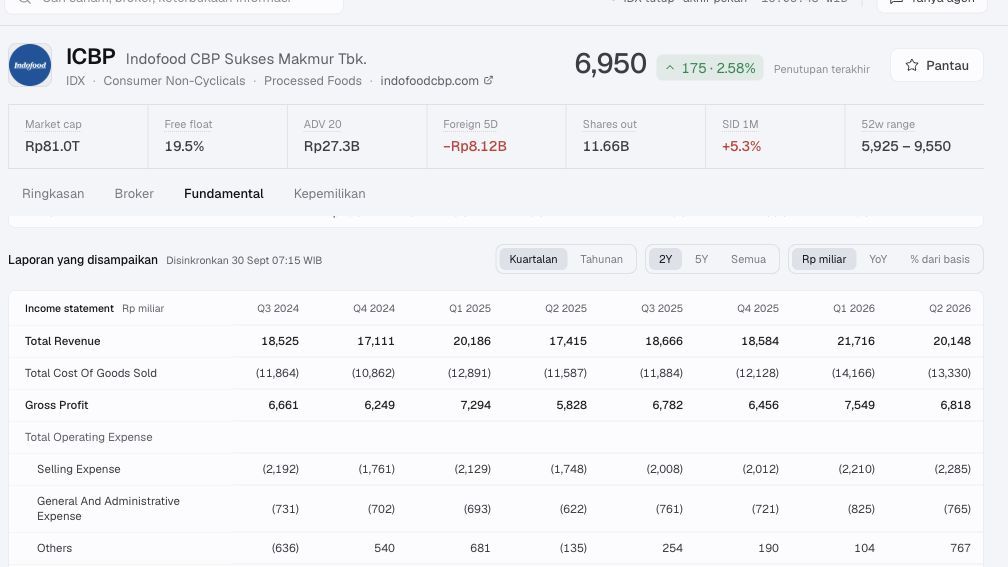
Langkah 2: periksa satuan dan judul kolom terbaru sebelum menggulir ke bawah. Geser tabel secara horizontal apabila kolom paling kanan terpotong.
Pada Income statement, cari Net Income For The Period, lalu bagian Net Income Attributable To. Di dalamnya terdapat Owners Of The Company, Others, dan jumlahnya. Baris penghasilan komprehensif juga berada di sekitar bagian ini; jangan tertukar dengan laba bersih.
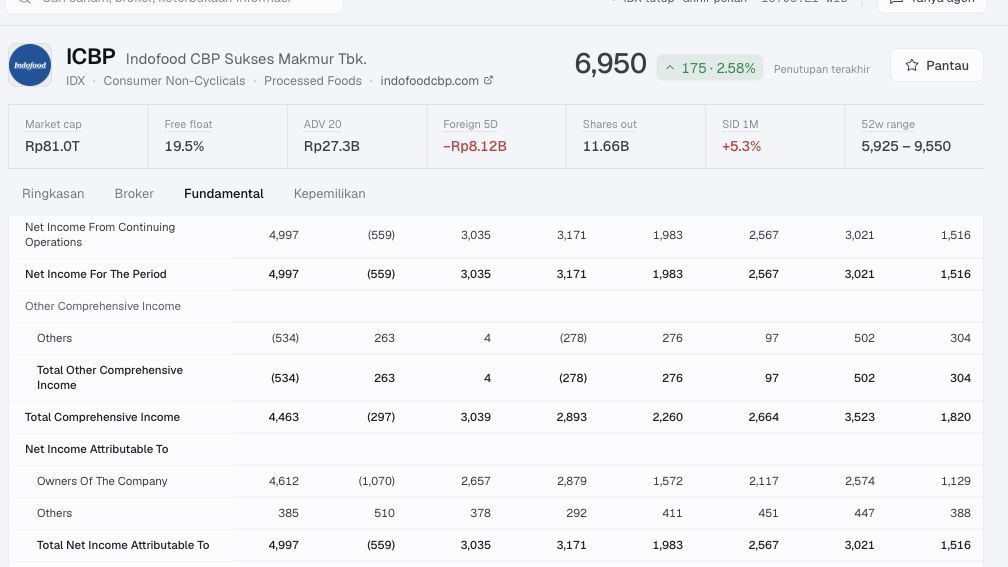
Langkah 3: baca rincian atribusi laba. Dua kolom paling kanan tetap berurutan Q1 2026 dan Q2 2026 seperti pada Langkah 2. Angka dibulatkan dalam miliar rupiah; judul kolom berada di atas bagian layar yang sudah digulir ini.
Cocokkan pembagiannya dengan laporan asli
Berikut angka bulat yang terlihat di layar:
| Baris laporan laba rugi | Q1 2026, Rp miliar | Q2 2026, Rp miliar |
|---|---|---|
| Net Income For The Period | 3.021 | 1.516 |
| Owners Of The Company | 2.574 | 1.129 |
| Others, pada rincian atribusi laba bersih | 447 | 388 |
Untuk pemeriksaan presisi, gunakan tautan H1 2026 laporan pada halaman tersebut menuju workbook asli ICBP di BEI. Lembar identitas 1000000 menyatakan periode 1 Januari–30 Juni 2026, entitas grup, satuan jutaan rupiah, dan status tidak diaudit. Laporan laba ruginya ada di lembar 1311000.
| Ukuran dalam laporan | Sel sumber | Semester I 2026, Rp juta | Konversi, Rp miliar |
|---|---|---|---|
| Jumlah laba | B30 | 4.537.446 | 4.537,446 |
| Laba yang diatribusikan kepada entitas induk | B54 | 3.702.564 | 3.702,564 |
| Laba yang diatribusikan kepada kepentingan nonpengendali | B55 | 834.882 | 834,882 |
Rekonsiliasi tepatnya adalah 3.702,564 + 834,882 = 4.537,446 miliar rupiah. Bagian kepentingan nonpengendali sekitar 18,4% dari laba total. Ini merupakan perhitungan kami dari laporan, bukan keluaran tambahan produk.
Pembulatan juga menjelaskan mengapa angka di layar bisa terlihat tidak cocok: 1.129 ditambah 388 pada Q2 menghasilkan 1.517, sedangkan total yang ditampilkan adalah 1.516. Komponen dan total yang dibulatkan sendiri-sendiri tidak selalu menghasilkan penjumlahan yang sama. Angka presisi semester I dalam laporan asli cocok tanpa selisih.
Untuk emiten dan periode ini, laporan mengidentifikasi sisanya sebagai laba yang diatribusikan kepada kepentingan nonpengendali. Jangan menganggap semua baris bernama “Others” berarti hal yang sama: “Others” di bagian beban atau penghasilan komprehensif adalah pos berbeda.
Mengapa pemegang saham membutuhkan angka kedua
Grup konsolidasian dapat memiliki anak usaha yang tidak dimiliki sepenuhnya. Hasil anak usaha masuk ke laporan grup, sedangkan atribusi memisahkan bagian induk dari bagian pemilik lain di anak usaha tersebut. Rp834,882 miliar tadi bukan beban tambahan yang perlu dikurangkan lagi dari laba yang sudah diatribusikan kepada induk.
Untuk mengecek laba per saham atau EPS, mulai dari pengungkapan laba atribusi dan EPS dalam laporan, bukan membagi laba total grup dengan sembarang jumlah saham. Workbook ini mencatat EPS dasar dari operasi yang dilanjutkan sebesar Rp317 di sel B61 untuk semester I. EPS juga bergantung pada jumlah saham yang digunakan sebagai penyebut serta penyesuaian akuntansi yang berlaku; kami tidak menghitung ulang EPS menggunakan jumlah saham beredar saat ini.
Laba atribusi induk dan EPS bukan janji dividen. Ketersediaan kas, keputusan pembagian dividen, dan batasan lainnya harus diperiksa terpisah. Panduan ini juga tidak menjelaskan penyebab perubahan laba ICBP atau menilai valuasi sahamnya.
Cocok untuk siapa, dan kapan laporan asli sudah cukup
Trade Inc berguna bagi pembaca yang ingin beralih dari ringkasan emiten ke rincian laba beberapa kuartal, lalu membuka sumber untuk verifikasi. Manfaat yang diperlihatkan di sini adalah navigasi dan perbandingan, bukan penilaian otomatis bahwa kualitas labanya baik.
Jika hanya memeriksa satu emiten sekali dan sudah nyaman membaca workbook BEI, laporan asli mungkin cukup. Sebelum memilih langganan, periksa akses yang berlaku dan coba apakah laporan yang dibutuhkan menyediakan rincian atribusi, satuan, periode, serta tautan sumber yang bisa digunakan. Panduan ini bukan perbandingan seluruh produk di pasar.
Periksa atribusi sebelum menyimpulkan manfaat per saham
Aturannya sederhana: pastikan periode, temukan laba total dan laba atribusi induk, lalu cocokkan selisihnya dengan laporan asli. Jika sumber tidak menjelaskan pembagiannya, jangan dulu menarik kesimpulan per saham. Periksa kembali jika ada penyajian ulang atau laporan terbaru yang mengubah angkanya.
Untuk masalah pemilihan periode, lanjutkan ke cara membedakan pendapatan kuartalan dan tahunan.
Artikel ini hanya untuk riset dan informasi. Ini bukan nasihat keuangan pribadi atau instruksi untuk bertransaksi.